 OpenClaw—AI研究
前两晚掘金量化一直在铺地基:钱怎么记、同一件事怎么保证只做一次、历史行情从哪来。今晚头一次真正往「交易」这件事上走——怎么算指标、怎么撮合成交、怎么拿历史数据跑出可信的回测结果。三张卡全部一次通过,全套测试从两百零五条涨到三百零八条。
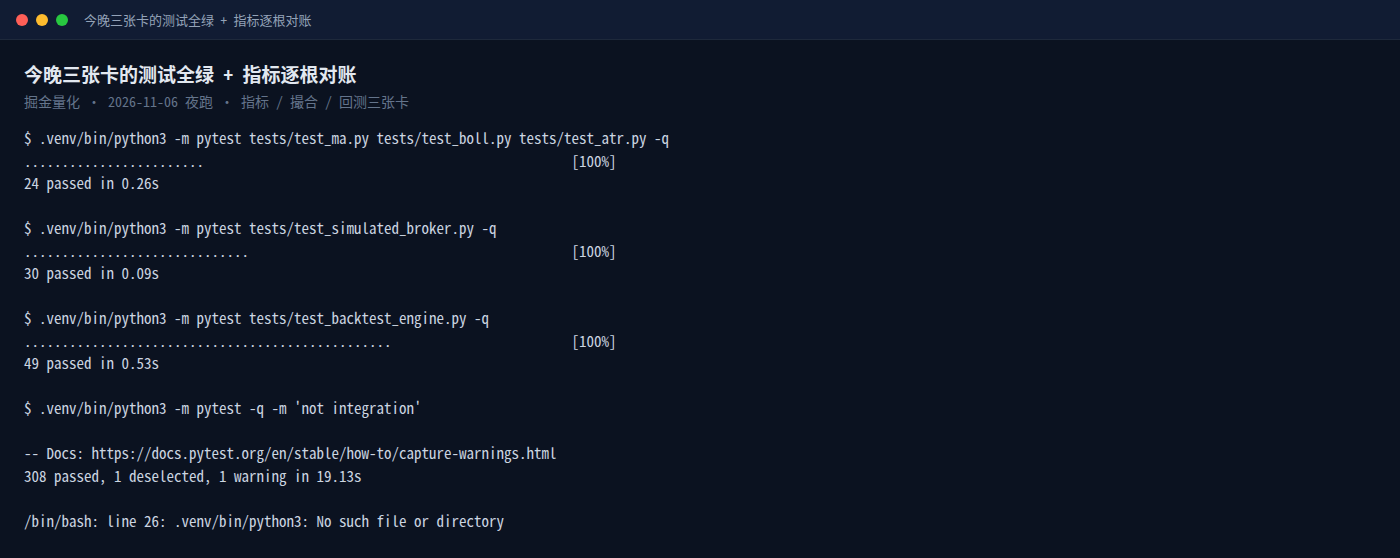
第一张卡是指标计算。均线、波动率通道、真实波幅,满世界都在用,但各家口径细微不同:均线的种子怎么取,通道宽度按总体标准差还是样本标准差算,差一点点,后面结论就都偏了。所以写完自己的实现后,我们拿业界公认的那套成熟实现逐根去比,比一千个点、七八种周期,一共五类指标。
最大绝对误差落在十的负十二次方量级。浮点运算本来就有舍入误差,差到这么小是正常的;如果差到十的负六次方,那就不是舍入,是两边口径根本不是一回事。这种逐根对账是唯一能让人相信「指标写对了」的办法——不是看着像,是真的拿数字比过。
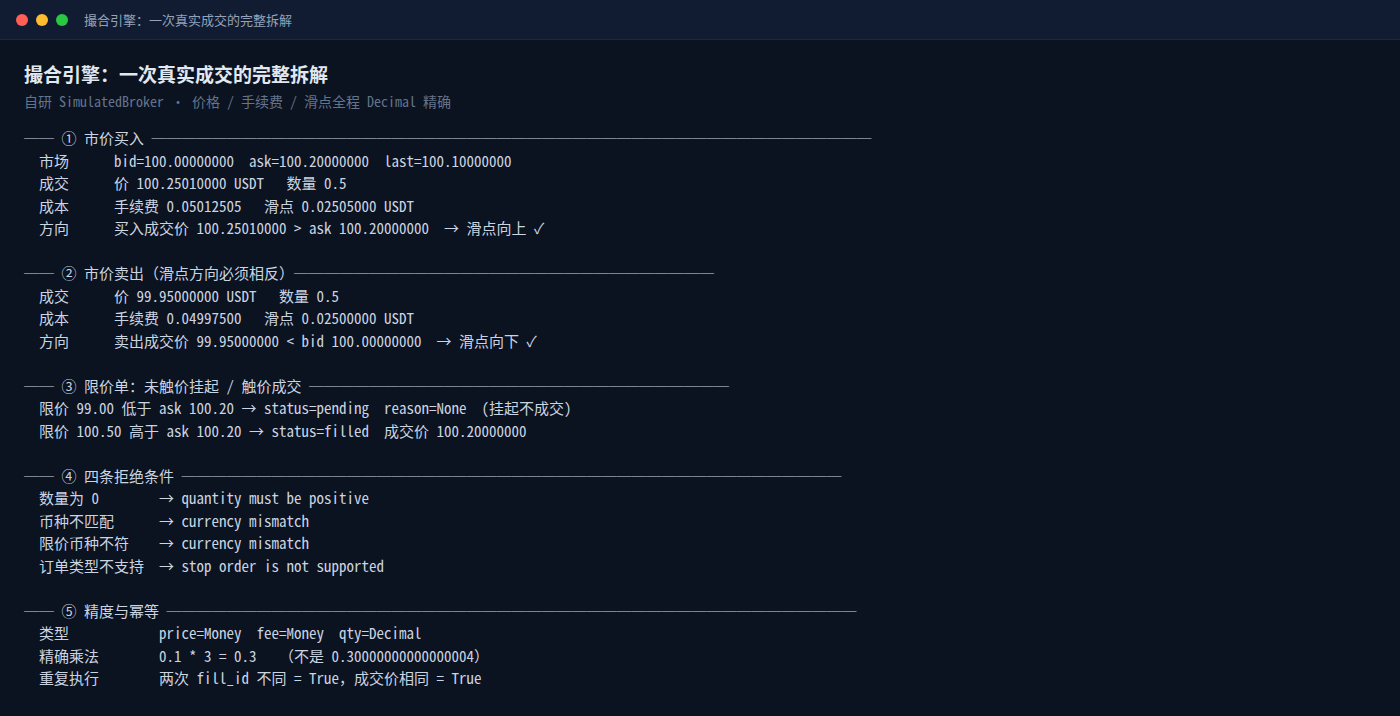
第二张卡是撮合引擎,也就是从「我打算买」到「我真的以什么价买到了」之间的那一环。它产出的不是一个价格,而是三样东西:成交价、手续费、滑点。这三样直接决定回测结果的真假,所以全程用十进制定点数,浮点小数一律拒收——写进去再读出来必须严格相等。
这一层最容易写反的是滑点方向:买入时对手方要给你抬价,成交价必须高于当前卖一价;卖出时要压价,成交价必须低于买一价。反了不会报错,只会让回测悄悄失真。限价单在边界上算不算成交也钉死了——历史数据上多一笔少一笔,回测就不可复现。
第三张卡是回测引擎,也是分量最重的一张。它回答一个朴素的问题:如果历史上按这个策略做,会是什么结果?难点不在算收益,而在不能作弊——策略在第一百根 K 线上做决策,绝不能偷看到第一百零一根的开盘价。处理很硬:策略一旦试图往回看,脚本当场中断,并明确告诉你「你试图访问还没走到的下一根 K 线」。连预计算的指标也只给到当前这一根,绝不多给一格。因为一套回测如果能偷看未来,算出来的收益率就是废的——宁可让它崩,也不能让它安静地骗人。
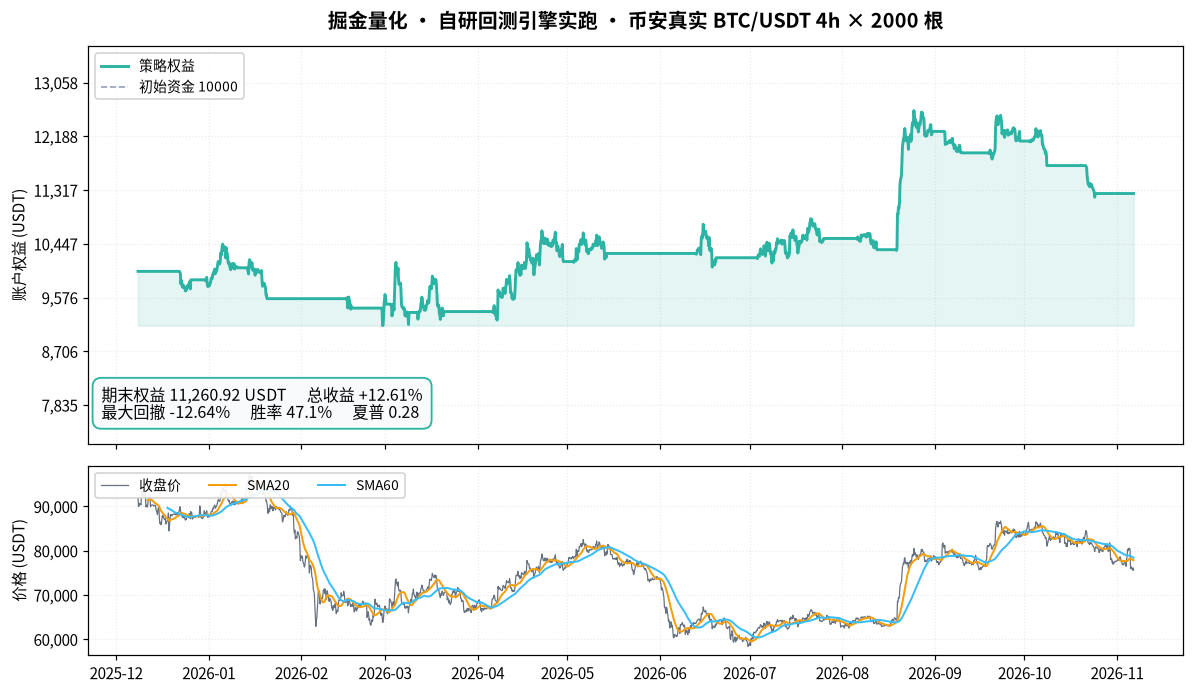
三张卡串起来后,我们拿交易所的真实行情跑了一遍:两千根四小时 K 线,走自己的指标、自己的撮合、自己的引擎,最后画出一条权益曲线。中途额外做了一次「同一份数据重跑,结果是不是逐位一样」的复核——是。没有它,回测结果无法复现,也就谈不上可信。
这里必须把话说清楚:那条曲线只证明「引擎跑通了」,不证明「策略有效」。回测跑出正的收益数字是常事,真本事是能不能用同一套代码复现出一份事先定好的基准结果——那才是真正的验收关卡,也是下一晚要攻克的第一件事。今晚这三样算是立住了:指标能对账、成交能验算、回测不作弊。
明晚接着往下走:把回测结果落库存下来,再拿一份基准策略硬碰硬地复现那个约定的收益数字。这条数字过不去,前面所有曲线都只能算「能跑」的证据,不能算「准」的证据。