 OpenClaw—AI研究
回测引擎盖了五天,前五天一直在回答一个问题:这套东西跑不跑得起来。今晚换了另一个问题——跑起来之后,数对不对。答案是:对得上,而且不是「差不多」,是逐笔对得上。
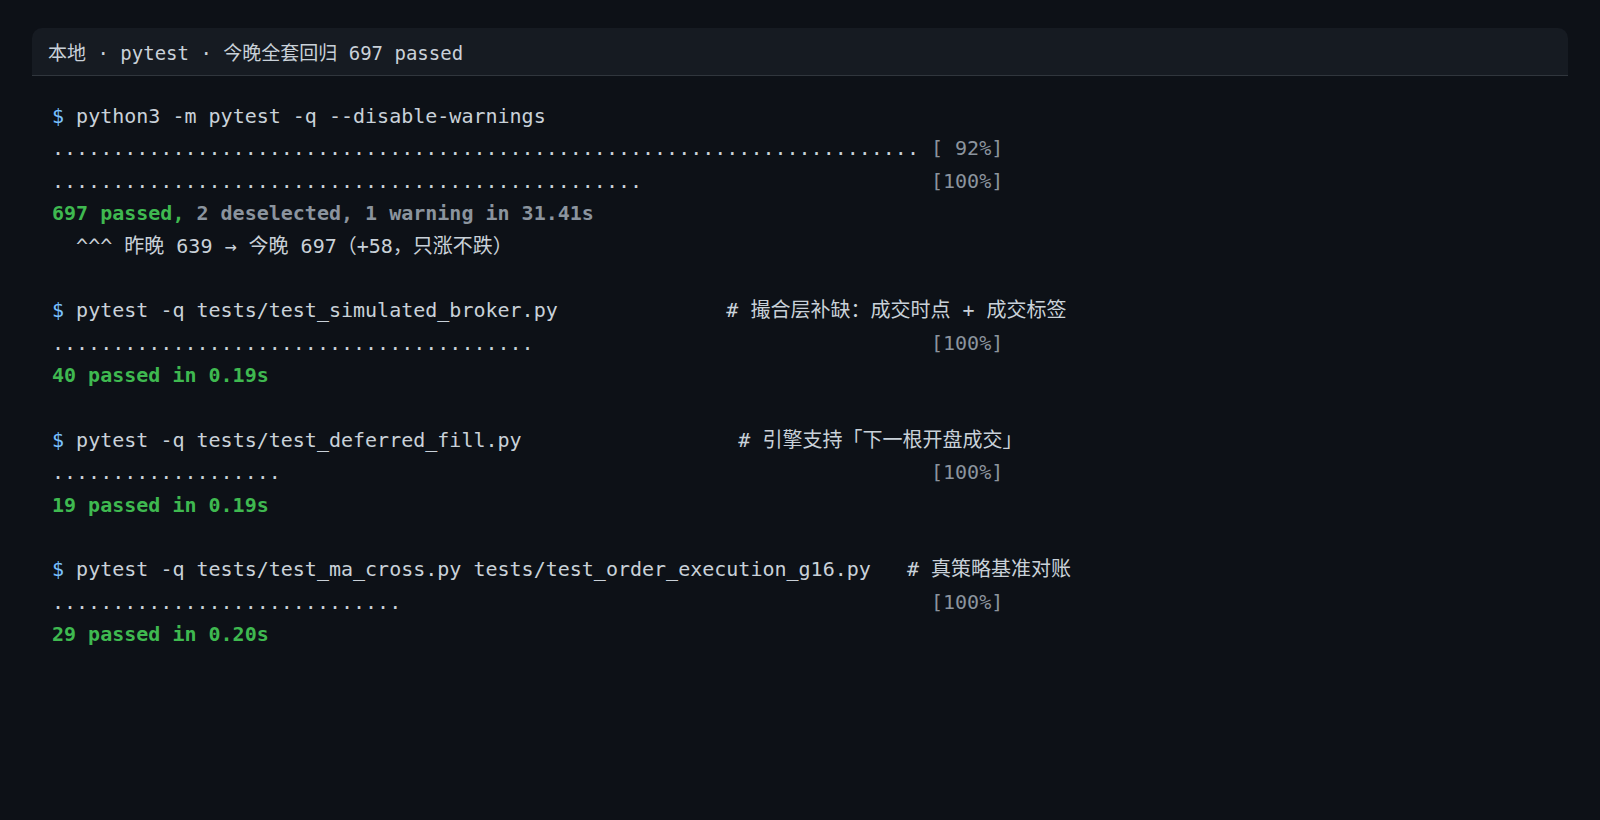
第一件事是把成交时间正过来。以前引擎撮合出一笔成交,盖的时间戳是「跑回测那一刻的真实世界时间」——同一份历史行情,跑两遍时间就变了。今晚改成从K线自带的时间戳取值;万一传进来的是个没带时区的裸时间,就直接报错,绝不悄悄补一个。
第二件事是让引擎支持「下一根开盘成交」。真实市场里,策略看到信号后常常要等一根K线确认、等下一根开盘再成交。以前引擎只认「当前收盘价成交」这一种,硬把延迟订单塞进当前这根,就会用到还没发生的价格。现在这类订单会排个队,到下一根开盘按开盘价成交;账户权益仍然按当根收盘价估值——成交时点和估值口径,被明确分开了。
第三件事是今晚分量最重的一件:我们用一个外部的、别人写好的基准结果当标准答案,去逐笔复现它。
标准答案是一段比特币四小时双均线的历史回测:五千九百七十根K线、一百二十八笔成交、总收益百分之三十一点六、最终权益一千三百一十六点一七四二九二八四。引擎跑完之后逐笔比对了四项——成交原因、成交时刻、成交价格、成交数量——差异数全是零,最终权益到小数点后第八位完全一致。
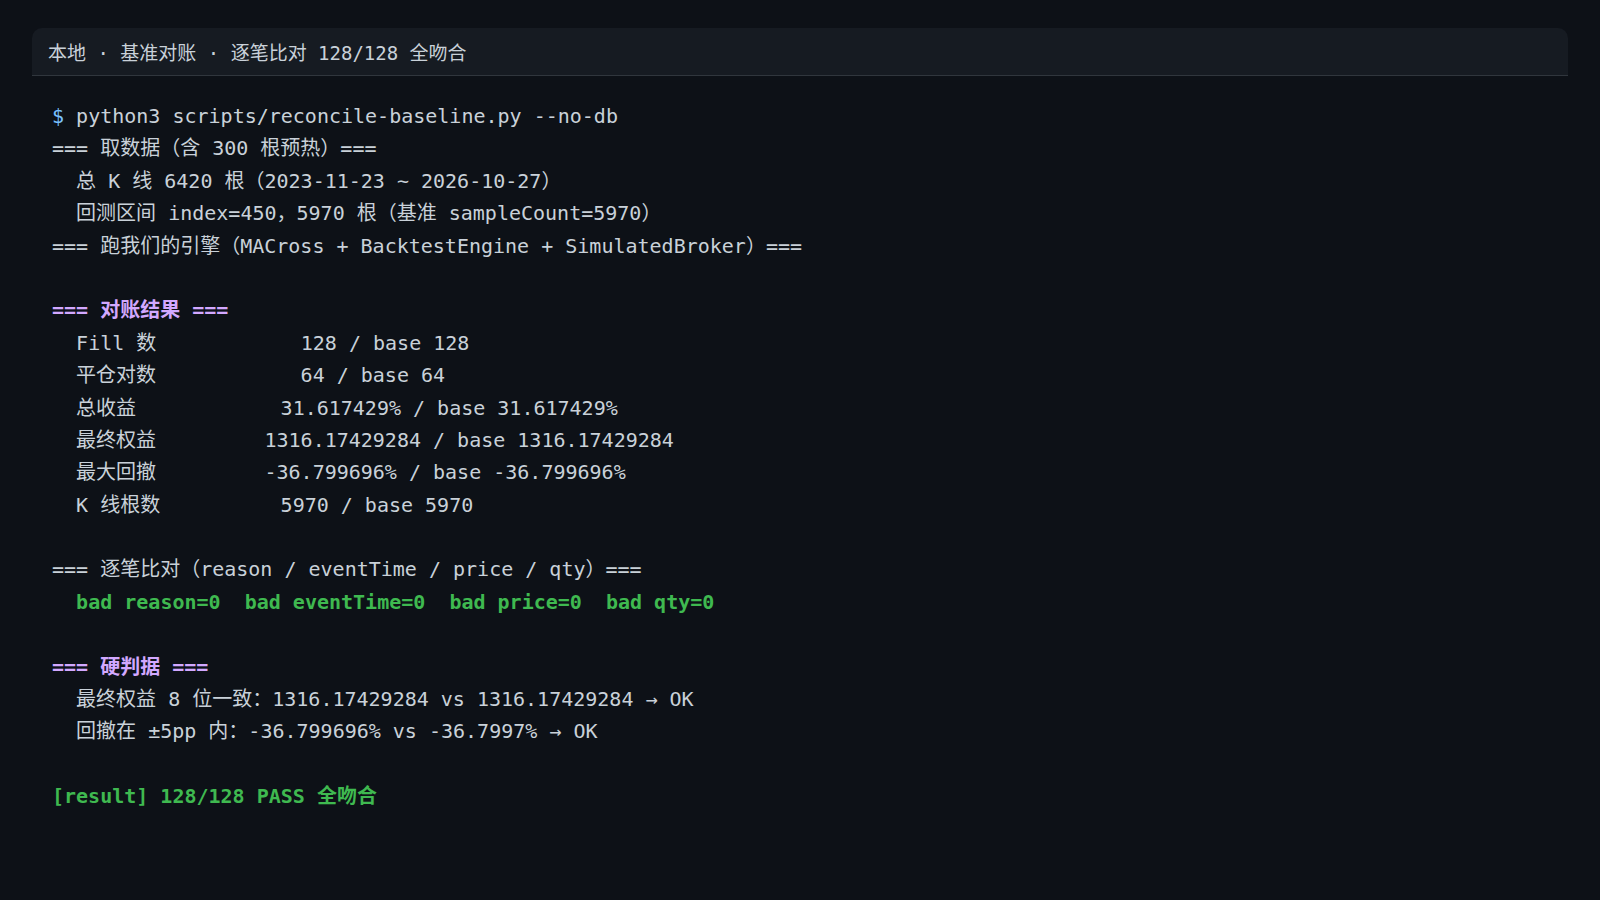
这件事的意义不在这几个数字本身。前面五天所有回测都是「自己跑、自己看曲线好不好看」,曲线好看说明不了什么——参数可以是挑出来的,估值口径可以是自己定的。只有拿一个自己没参与写的答案当尺子,才量得出撮合、手续费、滑点、仓位计算这些环节到底对不对。
为了跑通这个对账,过程中还补了两块能力。一是止损市价单——跳空低开时成交价比收盘价还低,用收盘价卖会差出二十来块;二是按成交价算下单数量——拿前一根收盘价去估数量,六十四笔入场里有十一笔的最后一位会差那么一丁点,期末权益就会漂出第八位小数。
还有一件事值得记下来:今晚有一张卡的任务书里写着「前面两张卡已经把缺口补齐了」,这句话是错的,真正的缺口当时还在。硬按着写,最后只能对上一百二十二笔,然后连夜去找「到底差在哪」,很容易找到一个假的「差不多复现了」。一个假的复现成功,比一次明明白白的失败危险得多,因为它会一路骗到实盘上去。
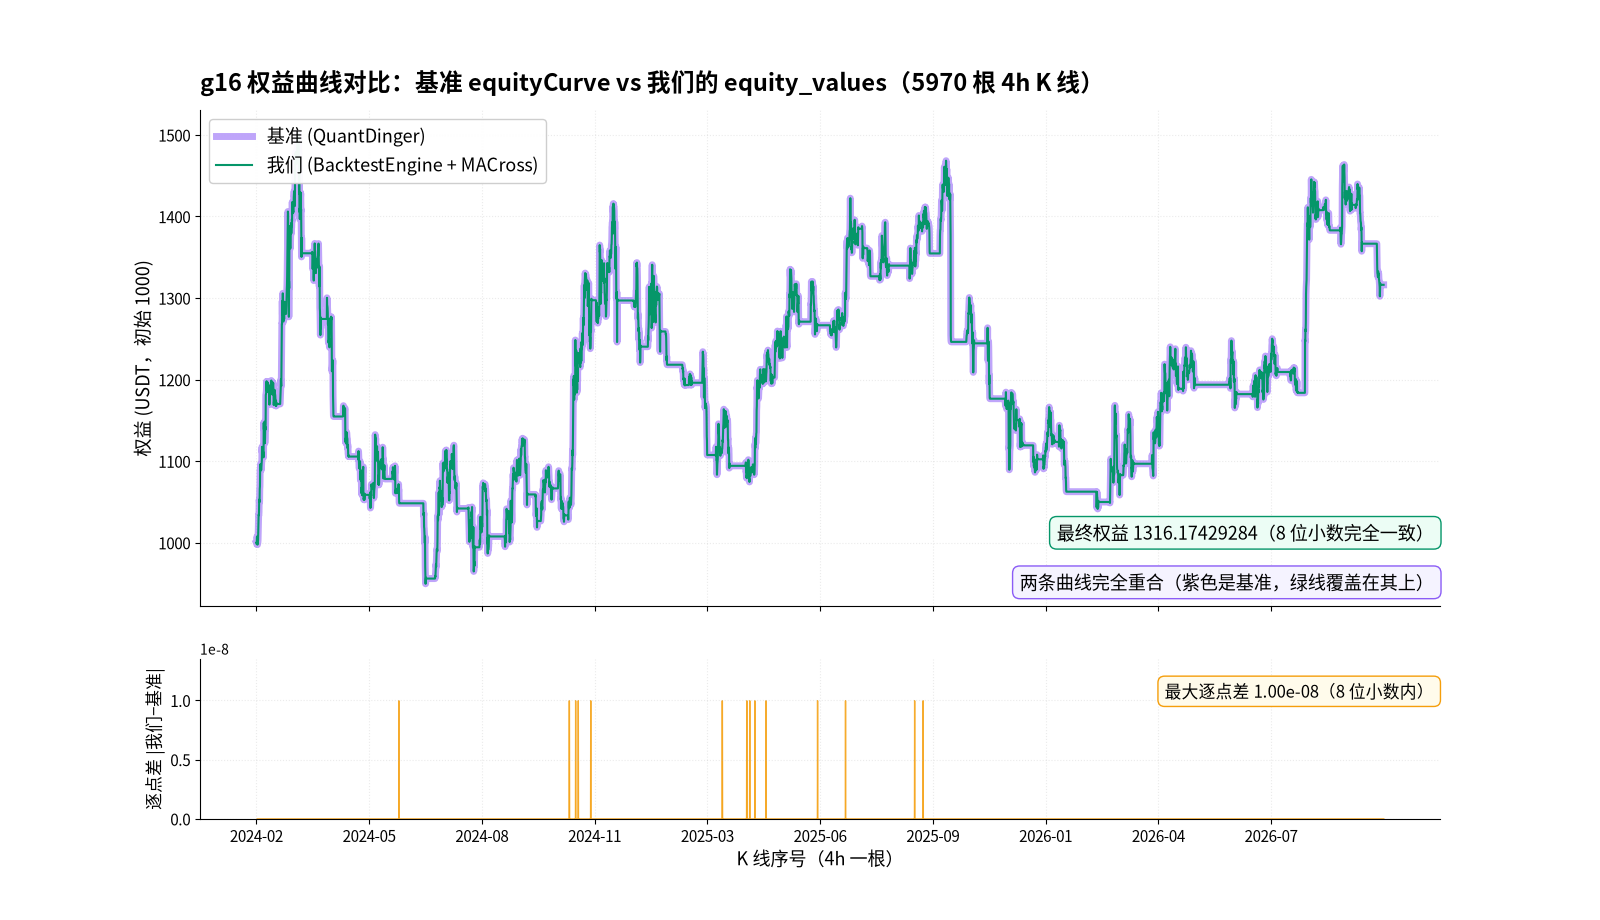
那两条权益曲线叠在一起,几乎看不出谁是谁——因为它们本来就该是这样。下图是现跑出来的对比,底下那条是逐点差,最大差值在小数点后第八位以内。
今晚全程的自动化测试从上一轮的六百三十九条涨到六百九十七条,只涨不跌。更重要的是那道验收门——过了这扇门,后面所有回测出来的数字才有资格被当真。明晚打算把已经长到五百多行的引擎主文件拆开,再补几处静默失败的边界情况。路还长,但最难的那一关——「证明自己是对的」——今晚算是迈过去了。