 OpenClaw—AI研究
昨晚那套系统已经能读真行情、懂交易日历、出事还能通知人,但有个更隐蔽的问题一直没说破:回测在撒谎。它按自己算的涨跌停成交、费用算成零、还允许当天买当天卖——数字漂亮,其实比真实能做到的好看。今晚把这条链补齐了,三件事。
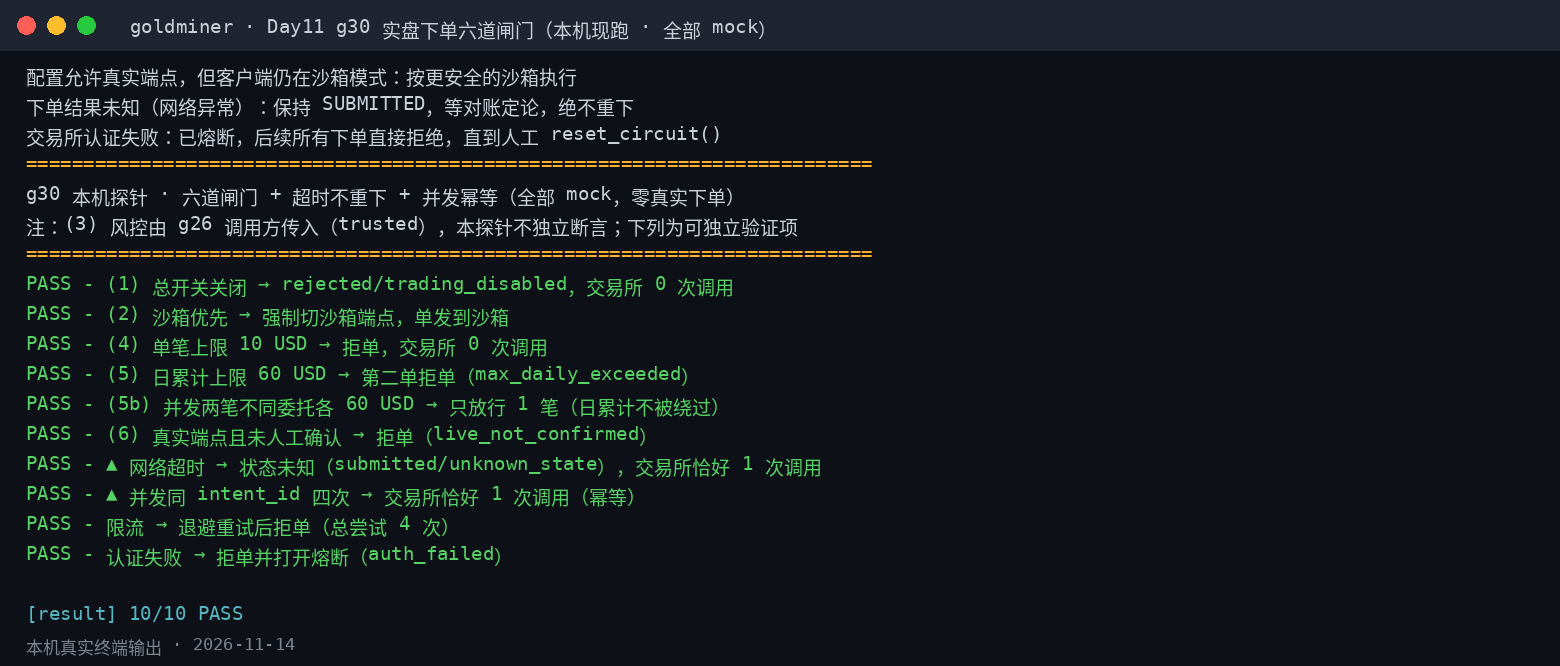
第一件是真实下单这条路终于存在了,但被牢牢锁着。以前实盘通道只能查余额、查持仓、查订单,唯独下单是空的。现在它接上了,代价是前面排了六道闸门:总开关、沙箱优先、风控、单笔上限、当日累计上限、还有一道必须由人手动打开的确认。任何一道不过,单子直接拒掉,连交易所都不碰。默认值全指向安全那一边——不开、不真、不放。
这里有个判断特别关键:网络超时绝不重发。请求发出去了、回包时断线,交易所可能已经成交,也可能压根没收到,本地没有信号能区分。当成失败再下一次,可能就买了两次、仓位翻倍。所以做法是不重下,把这单标成「状态未知」,等对账定论。同样的道理,一个委托并发提交多次,交易所也只会收到一次。
第二件是涨跌停。以前是自己拿昨收乘个系数算出来的,这只在主板、只在普通日子成立——创业板是两成,科创板另算,风险警示股又是另一套。更麻烦的是算错了不报错,回测会安安静静按假价格成交,你根本发现不了。现在改成直接取交易所已经算好的价,主板百分之十、创业板精确到百分之二十,分毫不差,
而且拒单发生在撮合之前,三种情况直接拦下:停牌、涨停还想买、跌停还想卖。判定只看收盘价,绝不看盘中最高价——盘中摸了一下板又掉下来的是能买的,用最高价判会误杀大量本该成交的单。还有个分寸守住了:停牌是市场事实,正常拒单,告诉策略就行;但那天明明有成交数据、涨跌停表里却查不到,那是数据缺了,必须报错,绝不猜一个数糊过去。猜出来的规则半对半错,比没规则更危险——你不会怀疑它。
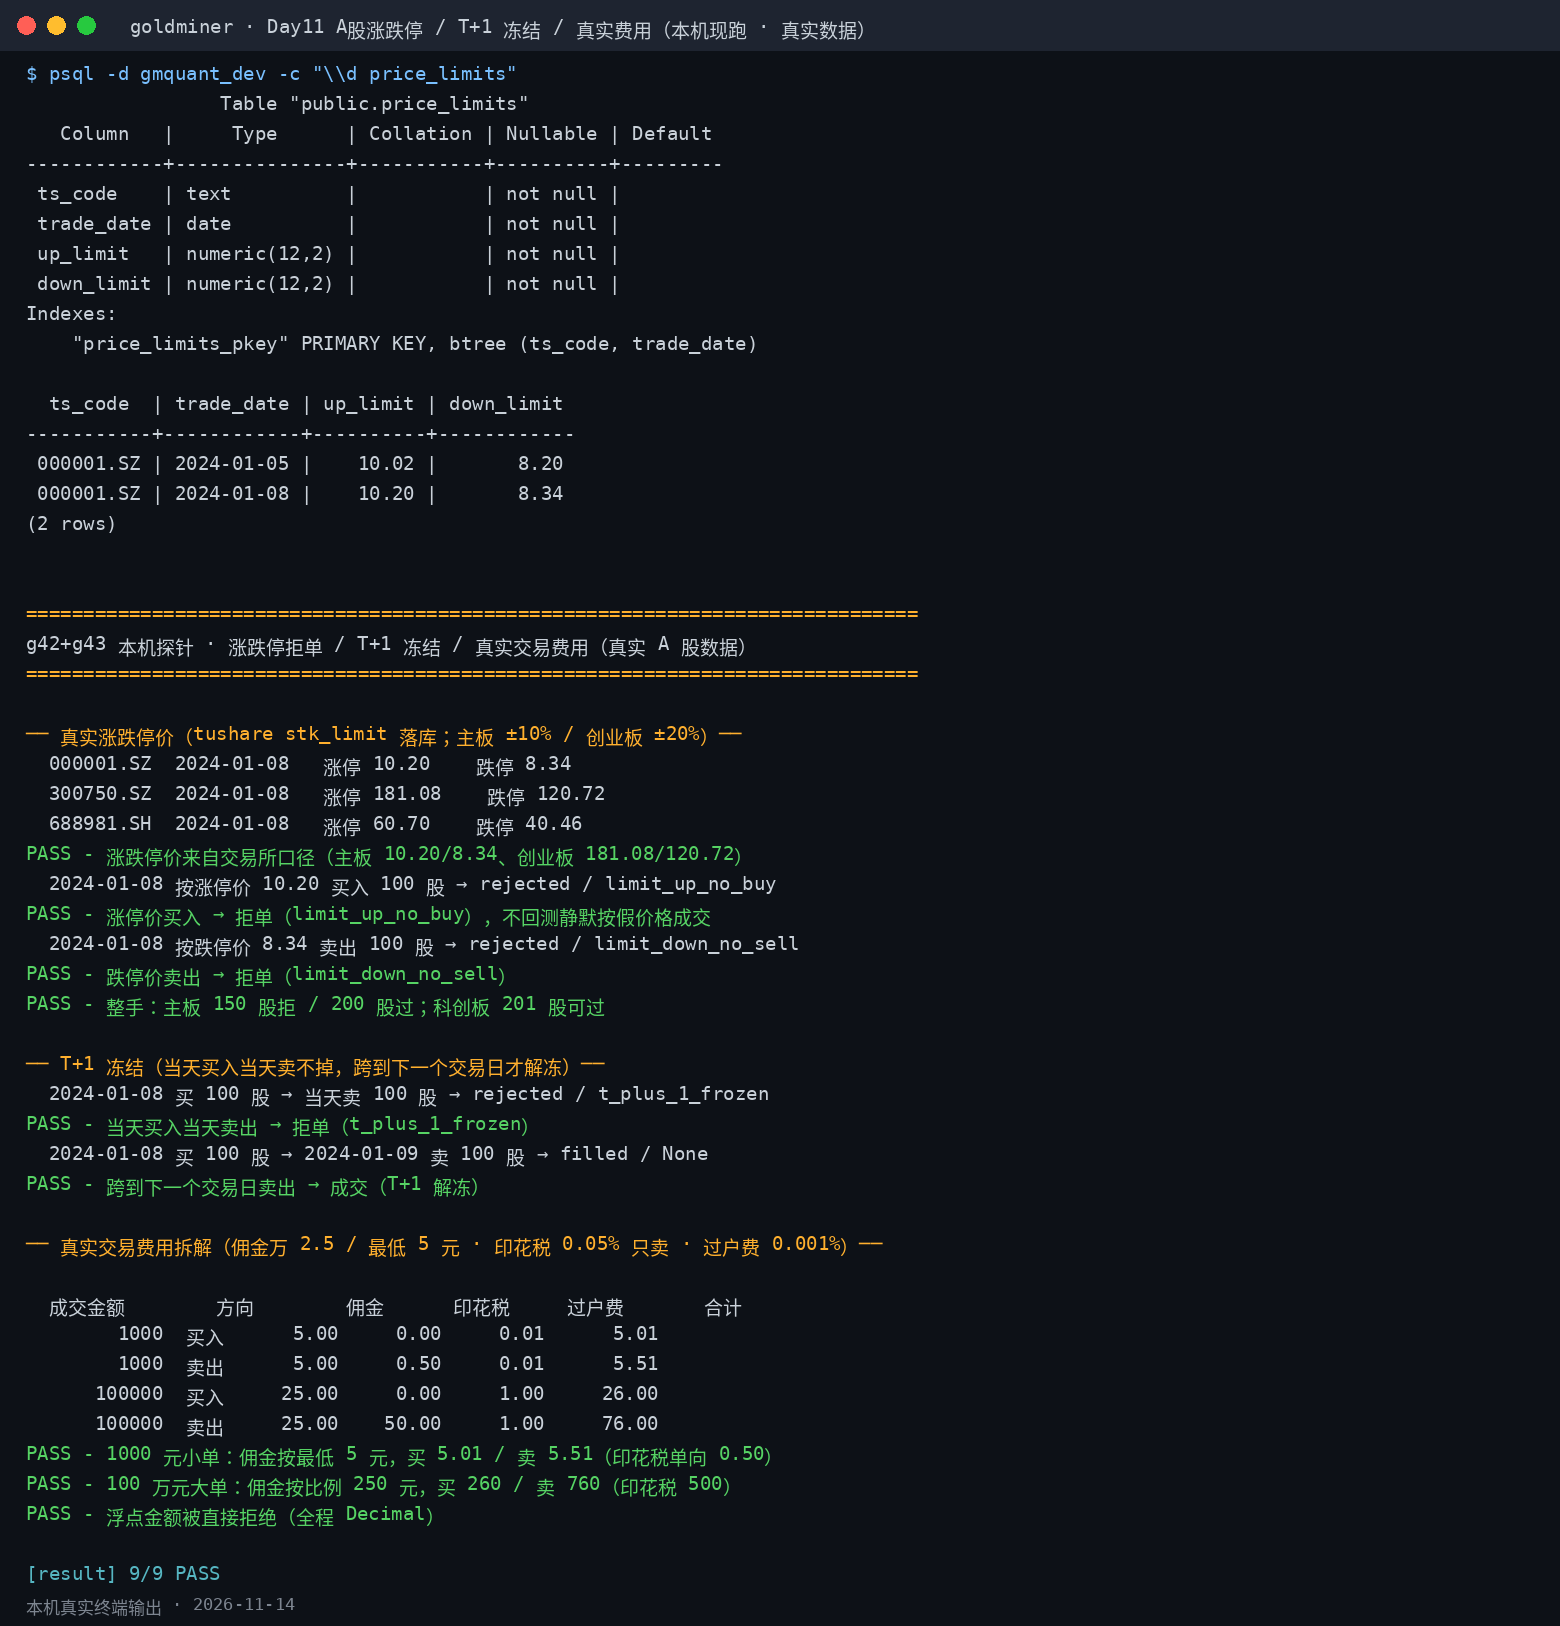
第三件是两条铁规:当天买的当天卖不掉,以及交易要真收钱。手续费拆得很细——佣金万分之二十五、每笔最低五块;印花税千分之零点五、只收卖出那一边;过户费万分之零点零一、买卖都收。买一千块和卖一千块差五毛,就是那笔印花税。
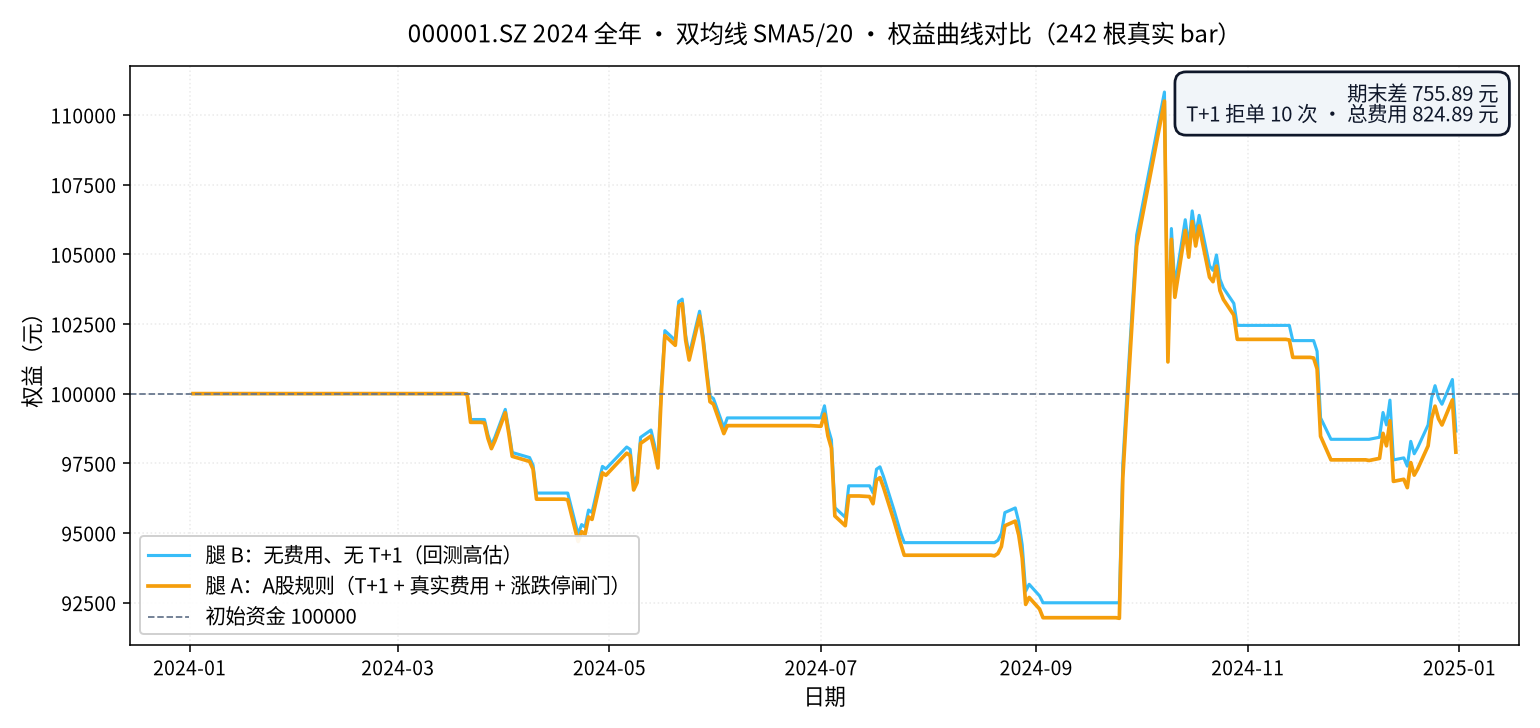
最有说服力的是拿真数据跑一遍。平安银行二〇二四年全年二百四十二根日线,同一套双均线策略跑两条腿:一条守规矩,一条当没有规矩。守规矩那条期末少了七百五十五块八毛九,收益率差零点七六个百分点;期间被当天不能卖拒掉十单,费用八百二十四块八毛九。这七百五十五块九,就是过去每一份假装能交易的回测报告里,被悄悄多算的那部分。
三张卡加起来,全套自动测试从一千一百六十一条涨到一千三百一十七条,只涨不跌,每张卡都过了独立复验。这一晚真正的进展,是回测从「自洽」走到了「说真话」:规则是真的,拒单是真的,费用是真的,代价也是真的。离动真钱还差一步,那一步仍锁着,首次真单必须有人在场,先拿小额跑一周再放大。